 babanker.ru
Вопрос о том, кому и в каком объеме платить налоги, часто становится камнем преткновения для тех, кто проводит...
Почему владение собственным жильём — не всегда лучшая инвестиция: альтернативы
Почему владение собственным жильём — не всегда лучшая инвестиция: альтернативы
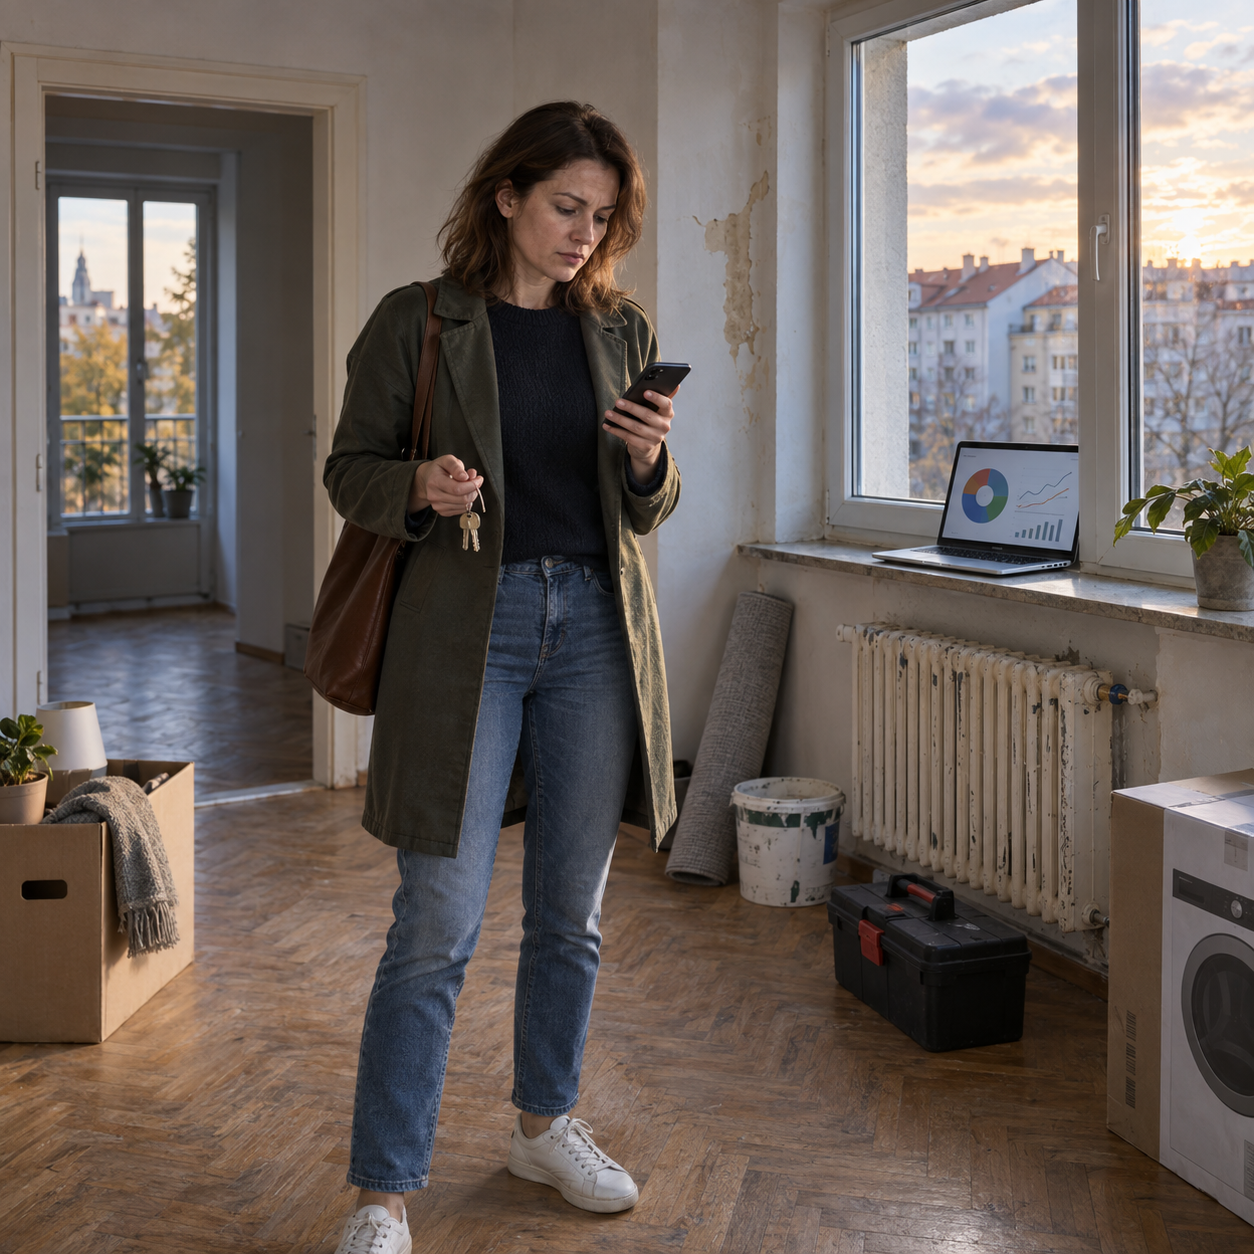
Квартира кажется надёжным вложением: стены никуда не денутся, арендаторы платят, стоимость растёт. Но если посчитать все расходы, сравнить с альтернативами и учесть, что деньги в недвижимости заморожены на годы, картина меняется. Разберём, когда жильё действительно работает как инвестиция, а когда выгоднее вложить средства иначе.
Жильё как инвестиция: скрытые расходы
Первое, что упускают при расчёте доходности, — расходы на содержание. Налог на имущество, коммунальные платежи, взносы на капремонт, страхование, ремонт и замена техники — всё это уменьшает реальную отдачу. Даже если квартира сдаётся, часть арендной платы уходит на эти статьи.
Второе — простои. Между арендаторами случаются паузы, иногда по несколько месяцев. В это время расходы не исчезают, а доход равен нулю. Добавьте сюда износ мебели и техники, а также возможные конфликты с жильцами.
Третье — налоги. Доход от сдачи квартиры облагается НДФЛ. Если не оформлять самозанятость или ИП, придётся платить 13% со всей суммы аренды. Это заметно снижает итоговую доходность.
Четвёртое — ликвидность. Квартиру нельзя продать за день. Сделка занимает недели, а в кризисные периоды — месяцы. Если срочно нужны деньги, придётся продавать с дисконтом.
Альтернативы покупке квартиры
Сравним основные варианты, куда можно вложить средства вместо покупки жилья.
- Банковский вклад. Простой способ получить доход без хлопот. Ставки в 2026 году остаются привлекательными, а деньги застрахованы государством в пределах установленной суммы.
- Облигации. Дают регулярный купонный доход и возможность продать бумаги на бирже. Государственные и корпоративные облигации различаются по риску и доходности.
- Фонды акций и смешанные ПИФы. На длинном горизонте могут обогнать недвижимость, но требуют готовности к колебаниям.
- Аренда вместо покупки. Снимать жильё, а свободные деньги вкладывать. Это даёт гибкость и позволяет не замораживать капитал в одном активе.
- Коммерческая недвижимость через фонды. Доступ к объектам, которые обычно недоступны частному инвестору, без управления ими напрямую.
- Диверсифицированный портфель. Сочетание разных инструментов снижает зависимость от одного рынка.
Важно понимать: у каждой альтернативы есть свои риски. Вклады защищены, но доходность ограничена. Акции могут упасть. Облигации зависят от эмитента. Универсального решения нет — есть подходящее под конкретную ситуацию.
Сравнение владения жильём и альтернатив
| Критерий | Собственное жильё | Вклад | Облигации | Фонды акций |
|---|---|---|---|---|
| Порог входа | Высокий | Низкий | Низкий | Низкий |
| Ликвидность | Низкая | Высокая | Средняя | Высокая |
| Регулярный доход | Аренда | Проценты | Купоны | Дивиденды |
| Расходы на содержание | Высокие | Нет | Нет | Комиссия фонда |
| Влияние инфляции | Частично защищает | Обычно проигрывает | Зависит от ставки | Долгосрочно защищает |
Когда покупка жилья оправдана
Жильё остаётся разумным решением, если вы планируете жить в этой квартире сами. В таком случае вы не платите аренду и получаете не финансовую, а потребительскую выгоду — крышу над головой. Это не инвестиция в чистом виде, а способ обеспечить себя жильём.
Покупка также имеет смысл, если у вас есть значительный капитал, вы готовы к долгосрочному владению и рассматриваете недвижимость как часть диверсифицированного портфеля, а не как единственный актив. В этом случае важно считать реальную доходность с учётом всех расходов.
Если же цель — максимизировать доход на вложенный капитал, стоит сравнить недвижимость с альтернативами на цифрах, а не на ощущениях.
Пошаговый алгоритм сравнения
- Посчитайте полную стоимость владения: цена покупки, налоги, коммунальные, ремонт, страхование.
- Оцените потенциальный арендный доход и вычтите простои и налоги.
- Сравните полученную доходность с альтернативами на том же горизонте.
- Учтите ликвидность: как быстро вы сможете вернуть деньги при необходимости.
- Оцените, готовы ли вы управлять недвижимостью или предпочитаете пассивный доход.
- Проверьте, не концентрируете ли вы слишком большую долю капитала в одном активе.
- Примите решение с учётом не только доходности, но и жизненных планов.
Частые ошибки
- Считать рост цены квартиры доходностью. Без учёта расходов и налогов реальная отдача часто оказывается ниже вклада.
- Игнорировать альтернативы. Сравнение с одним вариантом не даёт полной картины.
- Вкладывать все средства в одну квартиру. Это лишает портфель гибкости и повышает риски.
- Не учитывать горизонт. Недвижимость оправдана на длинном сроке, но при коротком горизонте проигрывает ликвидным инструментам.
- Покупать на пике рынка. Цены на жильё тоже колеблются, и вход в неудачный момент может обернуться убытком.
Часто задаваемые вопросы
Что выгоднее в 2026 году — вклад или квартира?
Зависит от региона, стоимости объекта и ставок по вкладам. На момент подготовки статьи актуальных официальных данных о средней доходности нет, поэтому считайте индивидуально.
Можно ли считать жильё защитой от инфляции?
Частично. Недвижимость исторически растёт в цене, но не всегда обгоняет инфляцию, особенно с учётом расходов на содержание.
Стоит ли покупать квартиру для сдачи, если есть ипотека?
Это повышает риски: если арендатор не платит, обязательства перед банком остаются. Считайте сценарии с простоями и роста ставок.
Какая альтернатива самая простая?
Банковский вклад. Он не требует управления, защищён государством и даёт понятную доходность.
Можно ли диверсифицировать, не покупая квартиру?
Да. Портфель из вкладов, облигаций и фондов даёт диверсификацию без привязки к одному объекту.
Если у вас есть опыт сравнения недвижимости с другими активами, делитесь в комментариях.
Поделитесь этой статьёй с теми, кто выбирает между покупкой жилья и альтернативными вложениями. Подписывайтесь на обновления, чтобы получать разборы по личным финансам.
Материал носит информационный характер и не является инвестиционной рекомендацией. Решения о вложениях принимайте с учётом личной ситуации, при необходимости консультируйтесь с финансовым советником.
0 Комментарий
Вам также может понравиться

